随着5G商用进程的加速,通信技术服务行业正迎来新一轮发展机遇。光大海外近日发布研报指出,中国通信服务(00552)作为国内领先的通信技术服务提供商,将受益于5G投资红利的相继释放。在运营商与非运营商市场的接力驱动下,公司有望实现持续稳健增长。
5G投资红利逐步释放,运营商市场提供坚实基础
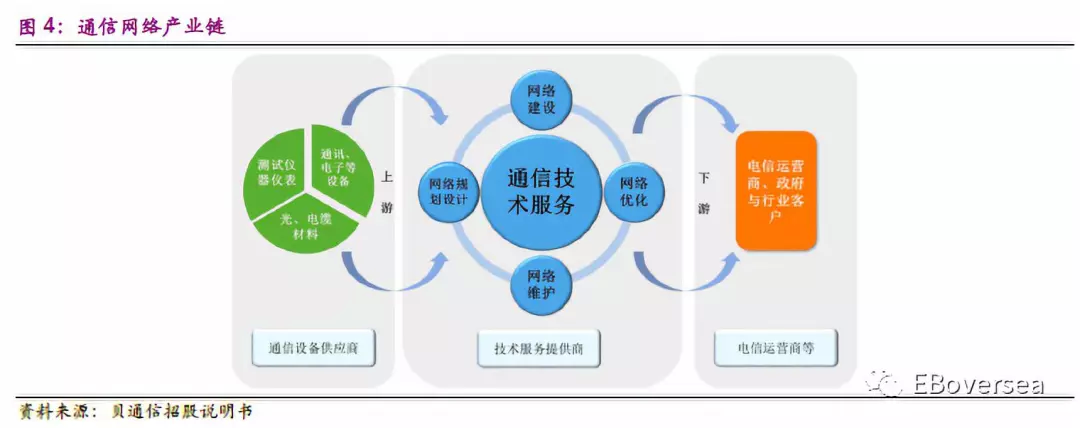
5G网络建设是一个长期过程,投资周期贯穿多个年度。相较于4G,5G基站密度更高、建设规模更大,且需持续进行网络优化与维护,这为通信技术服务商带来了持续的业务机会。中通服作为国内主要的通信技术服务商,与三大运营商保持长期稳定的合作关系,将在5G网络建设、运维、优化等环节持续受益。
研报指出,尽管运营商资本开支在5G建设初期达到高峰后可能增速放缓,但5G网络建设的存量维护、深度覆盖以及后续的5G-A(5G-Advanced)演进,都将为通信技术服务带来持续需求。运营商在云计算、大数据、物联网等新兴领域的投资也在加大,中通服凭借其全业务服务能力,有望承接更多非传统通信网络的技术服务项目,进一步拓展收入来源。
非运营商市场接力,成为增长新引擎
除了运营商市场,非运营商市场正成为中通服增长的重要驱动力。随着数字化转型的深入推进,政府、企业、能源、交通、金融等行业对信息技术服务的需求日益增长。中通服积极布局智慧城市、智慧交通、企业信息化等领域,提供包括咨询、设计、施工、维护在内的全链条服务。
光大海外认为,非运营商市场的拓展有助于中通服降低对运营商资本开支的依赖,平滑业绩波动,并打开更广阔的增长空间。尤其是在“新基建”政策推动下,数据中心、云计算、工业互联网等领域的投资持续升温,中通服有望凭借其通信技术优势,在跨行业数字化服务中占据先机。
持续稳健增长可期,估值具备吸引力
中通服在5G投资红利释放、运营商市场稳健、非运营商市场快速增长的共同驱动下,未来业绩有望保持持续稳健增长。光大海外预计,公司2023-2025年收入及净利润将实现温和增长,且现金流状况良好,派息政策稳定。
当前,中通服的估值仍处于历史较低水平,具备一定的安全边际。随着5G应用场景的不断丰富和数字化转型的深化,公司长期成长逻辑清晰,投资价值凸显。
风险提示
5G建设进度不及预期;运营商资本开支大幅下降;非运营商市场拓展不及预期;行业竞争加剧;宏观经济波动等。
(本文仅供参考,不构成投资建议。)